Compte au Luxembourg 2026 : banque privée et fiscalité
Compte au Luxembourg pour un résident français : ouverture, banque privée, frais, garantie des dépôts et déclarations fiscales. Les points à vérifier avant de signer.
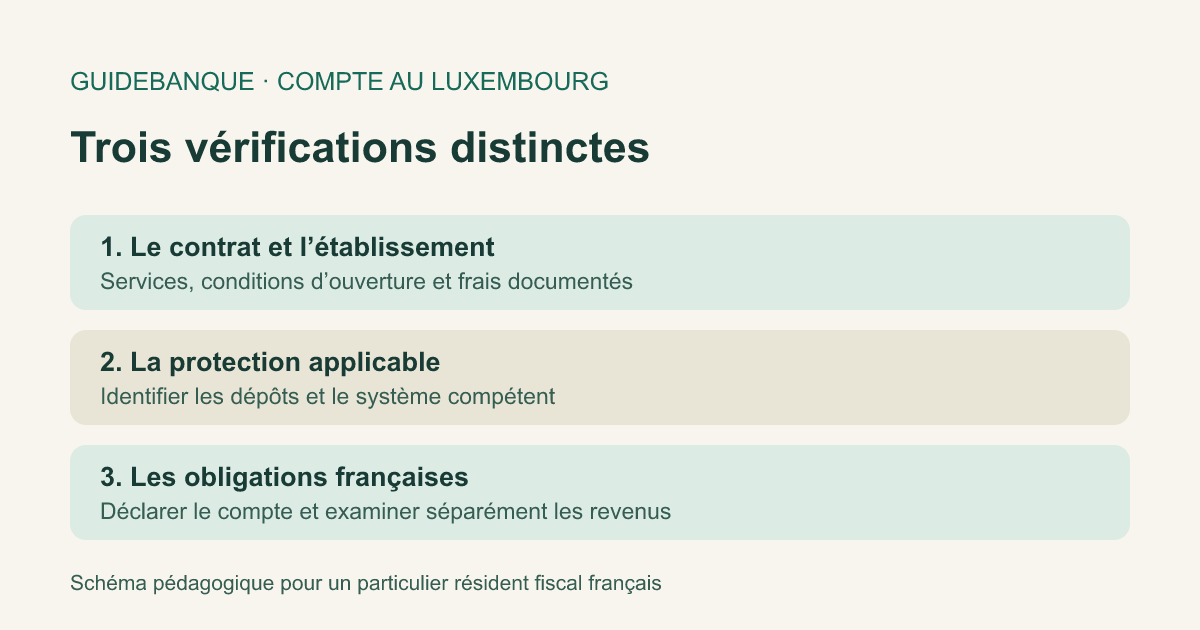
Un résident fiscal français peut détenir un compte au Luxembourg, mais ce compte ne le dispense pas de ses obligations fiscales françaises. Avant de choisir une banque, distinguez votre besoin : recevoir un salaire, effectuer des paiements, conserver des dépôts ou solliciter une gestion privée. Ces usages ne donnent accès ni aux mêmes services ni aux mêmes conditions commerciales.
L’ouverture dépend du compte demandé et de l’examen de votre dossier. Il n’existe pas de patrimoine minimum universel pour « avoir un compte au Luxembourg ». En revanche, vous devez comprendre qui détient les fonds, quels frais s’appliquent et quelles informations déclarer. Ce guide concerne principalement les particuliers résidents fiscaux de France ; il ne constitue pas une recommandation de placement ni une étude de votre situation personnelle.
Compte courant, banque privée et assurance : ne mélangez pas les contrats
Le compte courant sert aux opérations quotidiennes : recevoir des virements, payer, retirer des espèces et gérer des prélèvements selon les services souscrits. Une offre destinée aux frontaliers reste une offre bancaire dont il faut lire les conditions ; le mot « frontalier » ne crée pas une catégorie fiscale particulière de compte.
La banque privée désigne un ensemble de prestations commerciales et patrimoniales. L’établissement peut demander un montant d’actifs confiés, proposer du conseil ou une gestion sous mandat et facturer des services distincts. Ses critères d’accès ne sont pas les conditions légales d’ouverture de tous les comptes bancaires du pays.
Un compte-titres permet de détenir des instruments financiers. Une assurance-vie est un contrat souscrit auprès d’un assureur. Même lorsqu’un même interlocuteur distribue ces produits, ils ne se confondent pas avec un dépôt bancaire. Leur fiscalité, leurs risques et leurs mécanismes de protection doivent être étudiés séparément.
| Votre besoin | Document à examiner en premier | Confusion à éviter |
|---|---|---|
| Recevoir et utiliser un salaire | Convention de compte et services de paiement | Croire qu’un IBAN luxembourgeois est obligatoire |
| Conserver une somme disponible | Conditions du dépôt et information sur sa garantie | Confondre dépôt et investissement |
| Faire gérer des titres | Mandat, coûts et documents des instruments | Assimiler gestion privée et capital garanti |
| Souscrire une assurance | Contrat et documentation de l’assureur | Appliquer la garantie des dépôts à l’assurance |
Commencez par identifier le contrat nécessaire. Vous pourrez ensuite comparer des propositions réellement comparables, au lieu de choisir un pays sur la seule réputation de sa place financière.
Peut-on ouvrir un compte sans habiter au Luxembourg ?
Résider en France n’interdit pas, à lui seul, de demander un compte au Luxembourg. Pour une offre commerciale ordinaire, vérifiez les pays de résidence acceptés, les usages autorisés et les modalités d’identification auprès de l’établissement. Une demande recevable n’est pas une promesse d’acceptation de chaque dossier.
Il existe aussi un cadre spécifique pour le compte de paiement de base. La CSSF explique ce droit pour les consommateurs résidant légalement dans l’Union européenne, indépendamment de leur lieu de résidence, auprès des établissements concernés. Ce dispositif couvre des services essentiels ; il ne donne pas automatiquement accès à une gestion privée, à un crédit ou à toute option commerciale.
La CSSF précise également des motifs de refus, notamment la détention d’un compte équivalent au Luxembourg, sous réserve de l’exception liée à sa clôture annoncée, ou des informations inexactes et des soupçons d’usage illégal. Le droit au compte de base ne supprime donc pas les vérifications applicables.
Ne confondez pas non plus nationalité et résidence fiscale. Un Français installé fiscalement à l’étranger ne se trouve pas nécessairement dans le périmètre de ce guide. Notre article sur le compte bancaire du non-résident traite l’autre direction du parcours : conserver ou ouvrir un compte en France lorsque l’on réside ailleurs.
Frontalier : faut-il un IBAN luxembourgeois pour le salaire ?
Le versement d’un salaire en euros ne justifie pas, à lui seul, l’obligation d’ouvrir un compte au Luxembourg. Le portail officiel Your Europe indique que l’employeur doit pouvoir verser ce salaire sur le compte choisi par le travailleur lorsqu’il est situé dans l’Union européenne.
Un compte local peut présenter un intérêt pratique selon les services souhaités. Mais distinguez cette préférence d’une obligation. Avant de payer une seconde cotisation bancaire, regardez si votre compte français répond déjà à votre besoin : réception des virements, carte utilisable, retraits et opérations courantes.
Si une difficulté apparaît avec un IBAN français, demandez d’abord sa cause exacte. Une erreur de saisie, un problème d’identification du bénéficiaire et un refus fondé sur le pays de l’IBAN ne sont pas le même problème. La Commission européenne présente les démarches concernant la discrimination à l’IBAN.
L’IBAN identifie le compte, notamment pour les opérations SEPA ; il ne détermine pas votre résidence fiscale. Recevoir votre salaire sur un compte français ou luxembourgeois ne tranche pas, à lui seul, les règles d’imposition de votre emploi. Celles-ci demandent une analyse distincte, notamment lorsqu’il existe du télétravail ou un changement de résidence.
Quel montant minimum pour la banque privée ?
Il faut demander le seuil applicable à l’offre précise, à la date où vous la sollicitez. Un chiffre trouvé dans un comparatif peut concerner les actifs à confier à un établissement, un mandat particulier ou une relation patrimoniale globale. Ces montants ne sont pas interchangeables.
Posez trois questions : le seuil porte-t-il sur les sommes effectivement déposées, sur les actifs gérés ou sur le patrimoine total ? Doit-il être respecté en permanence ou uniquement à l’entrée ? Quels frais restent dus si la valorisation ou les montants confiés diminuent ? Une réponse écrite évite de prendre une indication commerciale pour une condition contractuelle complète.
Comparez également le service obtenu. Un interlocuteur dédié, une convention de conseil et un mandat autorisant des opérations pour votre compte n’impliquent pas le même degré d’intervention. Demandez qui décide, qui exécute et comment sont communiqués les coûts et les risques.
Nous ne retenons pas ici de seuil national supposé de 250 000 euros ou d’un million d’euros. Sans offre identifiée et documentée, ces montants créeraient une fausse règle. Disposer du patrimoine demandé ne garantit pas non plus l’acceptation du dossier ni la pertinence économique de la proposition pour votre situation.
Préparer les justificatifs sans transmettre trop de données
Demandez à la banque la liste adaptée au compte et à votre résidence. À titre d’exemple, BGL BNP Paribas publie les justificatifs demandés pour ses propres ouvertures ; cette liste ne constitue pas une règle identique pour tous les établissements. Les éléments à préparer peuvent comprendre un document d’identité valide, un justificatif de domicile, votre ou vos résidences fiscales et les numéros d’identification correspondants. L’établissement peut aussi demander votre activité, l’usage attendu du compte et des justificatifs sur l’origine des fonds.
L’objectif pratique consiste à rendre le dossier cohérent. Un salaire, le produit d’une vente immobilière et une succession ne se documentent pas de la même manière. Présentez la pièce correspondant à l’opération réelle, avec les explications demandées. Ne modifiez pas un document et ne construisez pas une justification approximative pour accélérer l’ouverture.
Vérifiez le canal de transmission avant d’envoyer des pièces sensibles. Utilisez les coordonnées obtenues depuis le site officiel et le parcours sécurisé indiqué par l’établissement. Une demande reçue par messagerie, accompagnée d’un logo bancaire, ne prouve pas l’identité de son expéditeur.
Conservez une liste des pièces transmises, de leur date et de leur destinataire. Si une information est demandée une nouvelle fois, clarifiez le motif et le périmètre attendu. Cette organisation permet de suivre les échanges sans diffuser inutilement votre dossier à plusieurs intermédiaires dont le rôle n’est pas établi.
Ouvrir à distance : quelles vérifications avant le premier virement ?
La possibilité d’effectuer une demande en ligne ne garantit pas que toute l’ouverture sera réalisée à distance. Selon votre profil et les procédures de l’établissement, une étape d’identification complémentaire ou un rendez-vous peut être demandé. Faites confirmer le parcours avant d’organiser un déplacement ou de compter sur une date de disponibilité.
Vérifiez le nom légal de l’établissement, pas seulement sa marque. Recherchez-le depuis les informations officielles de la CSSF, puis comparez l’adresse du site et les coordonnées de contact. Les escroqueries peuvent usurper le nom d’une banque agréée ; la présence d’un vrai nom sur un document ne suffit donc pas à authentifier le document.
Avant le premier transfert, assurez-vous que la convention est disponible, que le compte a effectivement été ouvert et que les coordonnées de destination correspondent à votre dossier. Demandez une explication si un intermédiaire vous invite à transférer des fonds sur un compte tiers sans lien clairement documenté avec l’opération.
Gardez les confirmations d’ouverture et les références du compte. Elles serviront pour vos opérations et pour la déclaration française. Il est préférable de constituer ce dossier au fil de l’eau plutôt que de rechercher l’adresse de la banque et la date exacte d’ouverture plusieurs mois plus tard.
Comparer les frais avec vos opérations réelles
Un prix mensuel ne représente pas nécessairement le coût total. Examinez les frais de tenue de compte, les cartes, les retraits, les virements selon leur canal et les éventuelles commissions de change. Pour les titres, ajoutez les coûts de transaction, de conservation, de conseil ou de gestion mentionnés dans les documents applicables.
Raisonnez avec un scénario d’usage personnel, sans reprendre une économie annoncée pour un profil différent. Comptez vos opérations habituelles et repérez les services déjà disponibles dans votre banque actuelle. Un second compte peut dupliquer certaines dépenses sans apporter la fonction recherchée.
La CSSF présente les documents d’information et son comparateur des frais de comptes de paiement. Utilisez ces repères pour comprendre les postes, puis vérifiez la brochure tarifaire et la convention de l’offre envisagée. Une proposition individualisée de banque privée mérite un examen de ses propres conditions.
Demandez enfin ce qui se passe à la sortie : modalités de clôture, transfert éventuel des titres, documents remis et maintien de l’accès aux archives. Comparer seulement l’ouverture laisse de côté une partie du parcours. Aucun tarif national unique ni économie automatique n’est attribué ici aux banques luxembourgeoises.
Quelle protection pour les dépôts au Luxembourg ?
Le Fonds de garantie des dépôts Luxembourg annonce une couverture des dépôts éligibles allant jusqu’à 100 000 euros par personne et par banque. Le principe s’applique à l’ensemble des dépôts concernés dans la même banque, pas séparément à chaque compte ou à chaque marque commerciale.
L’éligibilité ne dépend pas du lieu de résidence du déposant. En revanche, il faut identifier le système effectivement compétent pour l’établissement et le produit. Demandez la fiche d’information relative à la protection des dépôts : la présence d’une agence au Luxembourg ne suffit pas à déterminer seule le régime applicable.
Dans un exemple purement fictif, une personne possède 60 000 euros sur un compte et 55 000 euros sur un autre dans la même banque participante. Leur total est de 115 000 euros ; il ne bénéficie pas de deux plafonds ordinaires distincts. Certains soldes temporairement élevés obéissent à des règles particulières qu’il faut vérifier séparément.
Cette garantie ne transforme pas un investissement en dépôt garanti. Une baisse de marché sur des titres n’est pas une indisponibilité de dépôts indemnisée à ce titre. Pour comprendre le vocabulaire français voisin, consultez notre glossaire bancaire, mais appliquez au compte luxembourgeois la documentation du système réellement compétent.
Déclarer le compte en France : une formalité distincte des revenus
Pour un résident fiscal français, un compte bancaire ordinaire ouvert, détenu, utilisé ou clos à l’étranger entre en principe dans la déclaration annuelle des comptes étrangers. Le formulaire 3916-3916 bis accompagne la déclaration de revenus et distingue les catégories concernées.
Ne confondez pas l’année de dépôt de la déclaration et l’année des opérations. Un compte ouvert en 2026 relève normalement de la déclaration portant sur 2026, déposée en 2027. À l’inverse, la campagne 2026 porte sur l’année 2025. Vérifiez les modalités et le calendrier de la campagne applicable lorsqu’ils sont publiés.
Préparez les références du compte, l’identité de l’établissement, son adresse et les dates utiles. Vérifiez aussi votre qualité : titulaire, cotitulaire ou bénéficiaire d’une procuration. La notice et la situation du foyer permettent de déterminer comment renseigner les informations, sans déclarer mécaniquement chaque relation bancaire comme s’il s’agissait d’un compte individuel distinct.
Un solde nul ou l’absence d’intérêts ne supprime pas automatiquement cette obligation. La déclaration porte sur l’existence et l’usage du compte dans son périmètre légal, pas uniquement sur un revenu à imposer. Conservez l’accusé de dépôt et les documents nécessaires pour expliquer les informations indiquées.
L’exception des petits comptes en ligne ne concerne pas tout compte étranger
Une confusion fréquente consiste à croire que tout compte étranger alimenté à moins de 10 000 euros serait dispensé de déclaration. Ce n’est pas la règle générale. L’administration décrit une exception reposant sur des conditions cumulatives concernant certains comptes utilisés pour des achats en ligne ou l’encaissement de ventes de biens.
La fiche officielle sur les comptes étrangers précise notamment leur rattachement à un compte ouvert en France et la limite annuelle des sommes encaissées. Cette exception ne doit pas être transposée à un compte courant luxembourgeois ordinaire recevant un salaire ou conservant de l’épargne.
La même prudence s’applique à un compte peu utilisé, ancien ou prochainement clôturé. Relisez les critères de déclaration de l’année concernée. Fermer le compte avant la campagne déclarative ne fait pas disparaître les obligations relatives à l’année pendant laquelle il a été détenu ou clôturé.
Si vous hésitez sur la qualification d’un service, partez du contrat et de l’établissement qui tient réellement le compte. Une application disponible en français, une carte utilisable en France ou un lien avec votre banque française ne suffisent pas à conclure que le compte est français ou dispensé de déclaration.
Intérêts, dividendes et salaire : traiter chaque revenu selon sa nature
Déclarer le compte ne revient pas à déclarer les revenus qu’il reçoit. Les intérêts, dividendes, gains sur titres et salaires n’obéissent pas à une règle unique du seul fait qu’ils transitent par le Luxembourg. Votre résidence fiscale, la nature et la source du revenu ainsi que la convention applicable doivent être examinées.
L’administration française explique les modalités des revenus perçus de l’étranger, notamment le recours à l’annexe 2047 et les reports nécessaires selon les catégories. Un éventuel mécanisme d’élimination de la double imposition dépend des règles applicables ; ce n’est pas systématiquement le remboursement intégral de toute retenue étrangère.
Demandez à la banque les relevés annuels permettant d’identifier les montants bruts, frais et retenues. Un relevé bancaire n’est pas forcément un imprimé fiscal français prêt à reporter. L’absence de document appelé IFU ne signifie ni absence de revenu imposable ni dispense de déclaration.
Certaines opérations peuvent également comporter des formalités en cours d’année. N’attendez pas automatiquement la déclaration annuelle si vous percevez des revenus de placements par l’intermédiaire d’un établissement étranger. Faites préciser les obligations correspondant au produit et à votre situation par l’administration ou un professionnel compétent, sans appliquer un taux unique à tous les flux du compte.
Échange automatique : ce qui circule et ce qui reste à votre charge
Le Luxembourg participe à l’échange automatique de renseignements relatifs aux comptes financiers dans le cadre de la norme commune de déclaration, appelée NCD ou CRS. L’Administration des contributions directes présente ce dispositif et ses textes de référence.
Il organise des transmissions entre institutions financières et administrations compétentes dans son périmètre. Il ne faut pas en déduire que votre banque française reçoit automatiquement toutes les informations de votre banque luxembourgeoise. La coopération fiscale entre autorités et les échanges commerciaux entre établissements sont deux sujets différents.
L’établissement vous demande notamment des renseignements sur votre résidence fiscale pour appliquer ses obligations. Signalez les changements réels et répondez précisément aux demandes de mise à jour. Une adresse postale et une résidence fiscale peuvent demander des explications distinctes ; ne choisissez pas une réponse simplement parce qu’elle paraît faciliter l’ouverture.
L’échange automatique ne remplace pas vos propres déclarations françaises. Il ne garantit pas non plus que chaque montant sera prérempli correctement. Vérifiez les documents, gardez les justificatifs et corrigez les écarts identifiés. La confidentialité bancaire ne doit jamais être présentée comme une méthode pour soustraire un compte à l’administration fiscale.
Compte oublié, refus ou clôture : organiser la suite
Si vous découvrez un oubli déclaratif, rassemblez d’abord les faits : années concernées, dates d’ouverture et de clôture, qualité du titulaire et revenus éventuels. Contactez ensuite votre service des impôts par le canal officiel pour préciser les corrections nécessaires. N’inventez pas une date d’ouverture récente pour éviter de traiter les années antérieures.
Des sanctions peuvent s’appliquer à la non-déclaration d’un compte étranger, auxquelles peuvent s’ajouter les conséquences relatives à des revenus omis. Leur traitement dépend des manquements et de la situation. Une démarche spontanée ne permet pas de promettre une absence de sanction ; elle doit être documentée sans attendre une certitude sur ce que l’administration connaît déjà.
Pour un refus d’ouverture, distinguez offre commerciale et compte de paiement de base. La CSSF explique les possibilités de contestation propres à ce dernier. Demandez la procédure applicable à votre dossier et conservez les échanges. Le délai encadré d’une demande complète de compte de base ne doit pas être présenté comme un délai garanti pour toute ouverture bancaire.
Avant une clôture volontaire, téléchargez les relevés et attestations encore accessibles. Vérifiez les prélèvements, cartes et virements attendus, puis conservez la confirmation de clôture. Ce document reste utile pour votre suivi fiscal et pour éviter de confondre un compte fermé avec un accès en ligne simplement désactivé.
Trois repères pour lire vos documents
Résidence fiscale. Elle détermine le cadre fiscal personnel à examiner, selon les critères nationaux et les conventions lorsqu’ils se croisent. Elle ne se choisit pas en fonction du pays du compte. Un déménagement ou une activité transfrontalière demande de vérifier les faits de votre situation.
Établissement teneur du compte. C’est l’entité juridique à identifier dans la convention et les informations réglementaires. Son nom peut différer de la marque visible sur une application. Cette distinction aide à vérifier l’agrément, la protection des dépôts et les références à porter dans votre dossier déclaratif.
Actifs confiés. Dans une offre de banque privée, cette expression peut viser un périmètre particulier d’avoirs déposés ou gérés. Demandez sa définition contractuelle. Elle ne correspond pas nécessairement à tout votre patrimoine, et son montant ne permet pas de déduire à lui seul le niveau de risque des produits proposés.
La fiche de décision à remplir avant de signer
Rédigez une fiche courte regroupant votre besoin, le contrat envisagé, le nom légal de l’établissement et les coûts confirmés. Ajoutez les services indispensables et les limites que vous avez identifiées. Ce document vous permettra de comparer une proposition reçue plus tard sans oublier les conditions de la première.
Notez ensuite les pièces à fournir, le parcours d’identification, la protection applicable aux dépôts et les documents fiscaux disponibles. Séparez les confirmations écrites des points encore en discussion. Une promesse orale sur un seuil, un délai ou une exonération mérite une vérification avant de décider.
Prévoyez enfin votre organisation annuelle : archivage des relevés, suivi des changements de résidence, déclaration du compte et examen des revenus. L’intérêt pratique d’un compte à l’étranger doit être apprécié avec ce travail administratif et ses frais, pas seulement avec son image ou la possibilité de disposer d’un second IBAN.
Les exemples de ce guide sont pédagogiques et ne décrivent aucun dossier client. Les règles citées ont été rapprochées de sources publiques françaises, luxembourgeoises et européennes. Pour une double résidence, un patrimoine professionnel ou une opération complexe, une analyse individuelle reste nécessaire avant de choisir le contrat et son traitement fiscal.
Questions fréquentes
Faut-il être fortuné pour ouvrir un compte au Luxembourg ?
Un compte luxembourgeois est-il obligatoire pour un salaire frontalier ?
Quand déclarer un compte ouvert en 2026 ?
Un compte vide doit-il être déclaré ?
La banque déclare-t-elle le compte à ma place ?
La garantie de 100 000 euros s’applique-t-elle à chaque compte ?
Peut-on ouvrir entièrement à distance ?
Méthode éditoriale
Guide préparé avec une assistance d’IA, à partir des sources officielles citées. Les exemples sont pédagogiques. Aucune recommandation personnalisée de placement ni validation par un conseiller nommé n’est revendiquée.
Politique éditorialeÀ lire aussi
-
 Banques
Droit à l'oubli bancaire 2026 : RGPD et vos recours
Droit à l'oubli bancaire en 2026 : ce que le RGPD permet d'effacer, pourquoi votre banque conserve vos données cinq ans et comment saisir la CNIL en cas de refus.
7 août 2026 -
 Banques
Clôturer un compte bancaire 2026 : procédure et frais
Clôturer un compte bancaire en 2026 : procédure écrite, gratuité de la fermeture, sort des prélèvements, du solde et du découvert, compte inactif, délais et recours.
27 juillet 2026 -
 Banques
Compte bancaire non-résident 2026 : ouverture et fiscalité
Compte bancaire non-résident 2026 : ouvrir ou garder un compte français depuis l'étranger, banques accessibles, droit au compte et fiscalité de l'expatrié expliqués.
23 juillet 2026 -
 Fiscalité
Holding patrimoniale 2026 : régime mère-fille et coûts
Holding patrimoniale 2026 : formes juridiques, régime mère-fille et quote-part de 5 %, intégration fiscale à 95 %, effet de levier au rachat et coûts réels de création et de
24 juillet 2026 -
 Investissement
PSFP 2026 : l'agrément crowdfunding européen expliqué
PSFP 2026 : l'agrément européen des plateformes de crowdfunding, la sécurité des épargnants, les plafonds de prêt et comment vérifier une plateforme avant d'investir.
10 juillet 2026